“Compras con crédito, lo rentas y la renta paga la hipoteca.” Es la promesa más repetida en bienes raíces. En México, con las tasas actuales, con frecuencia la renta cubre solo una parte de la mensualidad (en nuestro ejemplo, alrededor de la mitad). Eso no significa que la inversión no funcione: significa que hay que planearla con los números completos.
Por qué la renta paga la hipoteca solo en parte
- Tasas hipotecarias de dos dígitos frente a rentabilidades brutas de 5 a 7%.
- Gastos operativos y vacancia reducen la renta neta.
- Enganches bajos implican mensualidades altas.
Ejemplo
Departamento de $3,000,000 con 20% de enganche. Crédito de $2,400,000 a 20 años al 11%: mensualidad cercana a $24,800. Renta de mercado: $15,000. Después de gastos, renta neta ≈ $12,500. Cobertura: alrededor de 50%.
Crédito e inversión
La renta cubre parte de la hipoteca: ejemplo
Ejemplo ilustrativoavezagentes.com
Entonces, ¿conviene comprar con crédito?
Sí puede convenir, cuando lo ves completo: la renta paga una parte importante de la mensualidad, tú aportas la diferencia como un ahorro forzado que se convierte en patrimonio, y la plusvalía se genera sobre el valor total del inmueble, no solo sobre tu enganche. La pregunta correcta es cuánto aportarás cada mes y si encaja con tu flujo. Ver rentabilidad apalancada.
Cómo mejorar la cobertura
- Mayor enganche o plazo más largo. Ver plazo del crédito.
- Renta vacacional en zonas turísticas. Ver Airbnb o renta tradicional.
- Unidades con mejor relación renta/precio. Ver regla del 120.
Simulaciones honestas en nuestros desarrollos
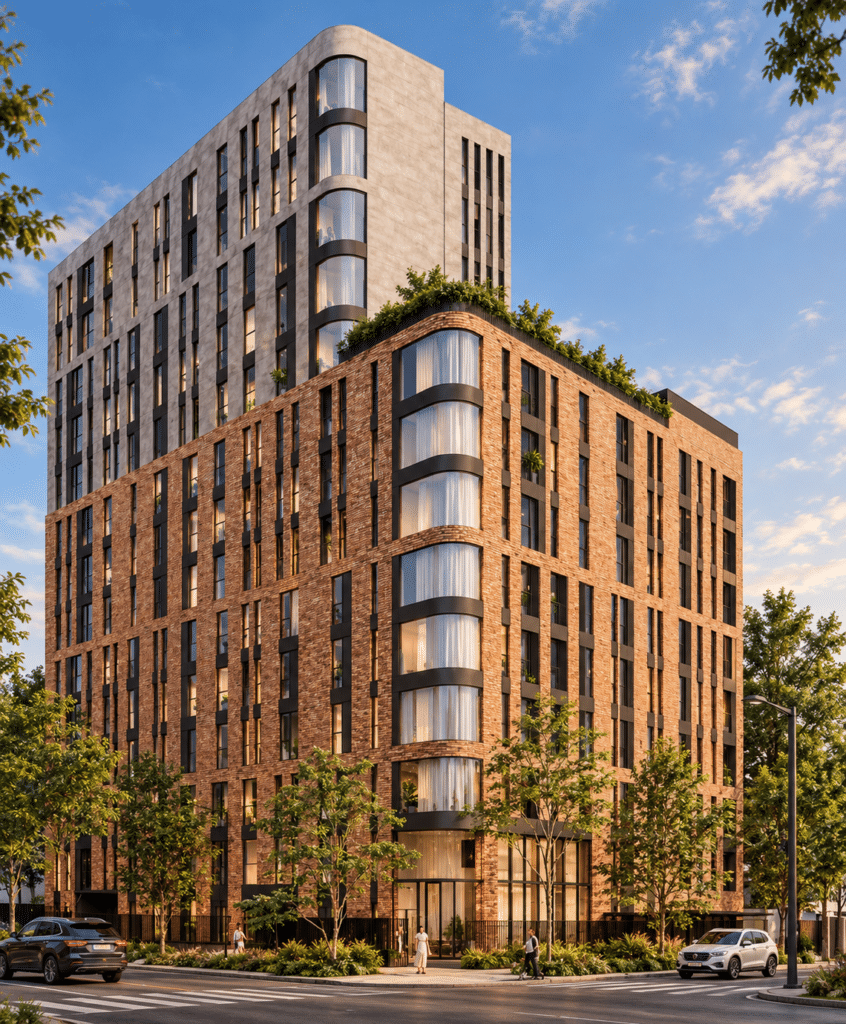
- Kartesia / Arcos Vallarta, Guadalajara: Desde $5.0 MDP (modelo F, 74 m²); renta estimada de $24,000 a $28,000 al mes y rentabilidad bruta de 5.8% a 6.1%. Ideal para el perfil renta tradicional de alto ticket.
- Stelar Valle Norte / Zapopan: Desde $2.5 MDP (modelo Hera, 56 m²) y opción de 3 recámaras (Orion, 74 m²) en $3.5 MDP; renta estimada de $13,500 a $20,500 al mes y rentabilidad bruta de 6.5% a 7.0%. Ideal para el perfil plusvalía con ticket de entrada.
Precios, rentas y rendimientos son estimaciones con base en la información publicada de cada desarrollo; están sujetos a cambio y a disponibilidad.
Te mostramos cuánto cubrirá la renta y cuánto pondrás tú, antes de que firmes. Ver crédito hipotecario para inversión.
Conclusión
La renta paga una parte importante de la hipoteca y tú construyes patrimonio con la diferencia. Planearlo desde el inicio convierte el crédito en una estrategia para crecer con apalancamiento.
¿Quieres simular tu crédito con renta real? Agenda tu asesoría.
Este contenido es informativo y no constituye asesoría financiera, legal ni fiscal. Las cifras son ejemplos ilustrativos; cada proyecto debe evaluarse con datos actuales y con un profesional.