El plazo de crédito hipotecario, ya sea de 15, 20 o 30 años, define cuánto pagas cada mes y cuánto pagas en total. Para un inversionista, también define si la propiedad se sostiene con su renta.
Plazo de crédito hipotecario a 15, 20 o 30 años: ejemplo con $2,000,000 al 11%
- 15 años: mensualidad ≈ $22,700; intereses totales ≈ $2,090,000.
- 20 años: mensualidad ≈ $20,600; intereses totales ≈ $2,950,000.
- 30 años: mensualidad ≈ $19,000; intereses totales ≈ $4,860,000.
Cifras aproximadas, sin seguros ni comisiones.
Plazo de tu hipoteca
Crédito a 15, 20 o 30 años
- Mensualidad ≈ $22,700
- Intereses totales ≈ $2,090,000
- Conviene con ingreso alto y estable
- Mensualidad ≈ $20,600
- Intereses totales ≈ $2,950,000
- Mensualidad ≈ $19,000
- Intereses totales ≈ $4,860,000
- Mejor flujo mensual para que la renta cubra más
Ejemplo ilustrativo: $2,000,000 al 11%, sin seguros ni comisiones.avezagentes.com
Plazo corto: cuándo conviene
- Tienes ingreso alto y estable.
- Quieres liberar la propiedad pronto y pagar menos intereses.
Plazo largo: cuándo conviene
- Quieres mejor flujo mensual para que la renta cubra más. Ver la renta no paga la hipoteca.
- Planeas pagos anticipados cuando tengas excedentes. Ver pagos anticipados.
- Prefieres conservar liquidez para otras inversiones.
La estrategia híbrida
Muchos inversionistas eligen un plazo largo con pagos anticipados a capital: flexibilidad en meses difíciles y menos intereses cuando hay excedentes.
Simulaciones con nuestros desarrollos
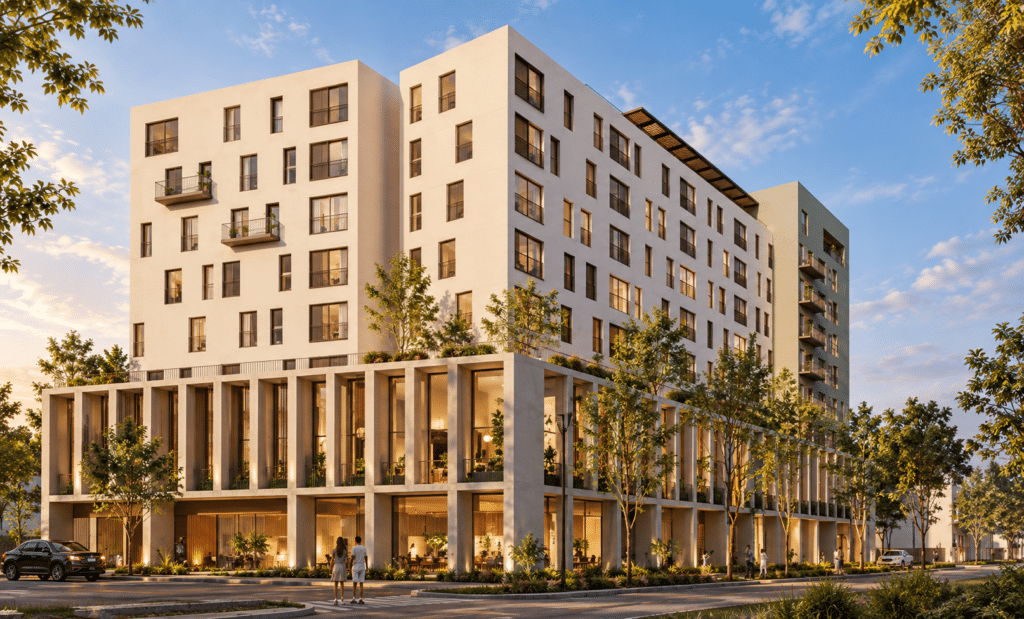
- Maria Jose Living / El Retiro, Guadalajara: Desde $2.9 MDP (modelo Alcalde); renta estimada de $15,000 a $17,000 al mes y rentabilidad bruta de 6.2% a 6.6%. Ideal para el perfil renta tradicional en zona céntrica.
- Madison / Chapalita: Desde $3.0 MDP (Soho Balcón, 47 m²) hasta $6.4 MDP (Noho, 83 m²); rentabilidad bruta estimada de 6% a 7.2% (la más alta en Soho Balcón). Ideal para el perfil renta tradicional en colonia consolidada.
Precios, rentas y rendimientos son estimaciones con base en la información publicada de cada desarrollo; están sujetos a cambio y a disponibilidad.
Simulamos contigo los plazos para cada unidad y vemos cuál equilibra flujo y costo. Ver qué comparar antes de elegir crédito.
Conclusión
No hay un plazo perfecto: hay un plazo adecuado para tu flujo y tu estrategia.
¿Quieres simular tu crédito? Agenda tu asesoría.
Este contenido es informativo y no constituye asesoría financiera, legal ni fiscal. Las cifras son ejemplos ilustrativos; cada proyecto debe evaluarse con datos actuales y con un profesional.