No toda deuda es igual: hay deuda buena y deuda mala. La misma tasa puede construir tu patrimonio o destruirlo, según en qué la uses.
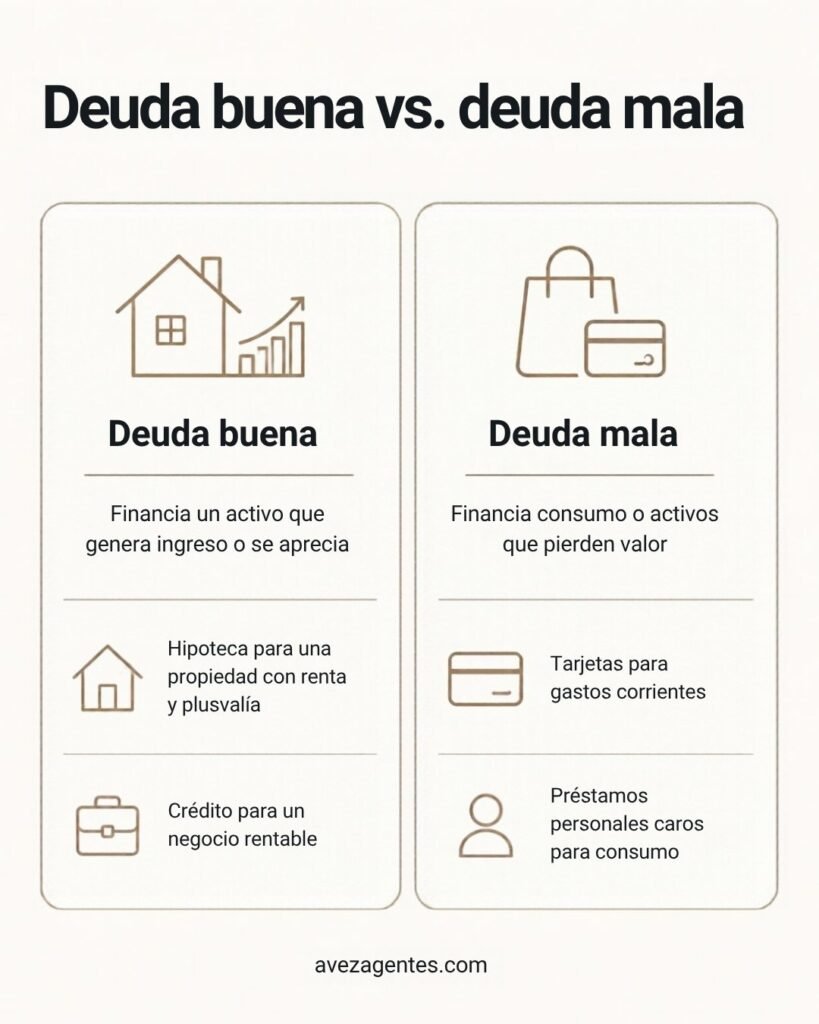
Deuda buena
Financia un activo que genera ingreso o se aprecia más de lo que cuesta el crédito.
- Hipoteca para una propiedad con renta y plusvalía.
- Crédito para un negocio rentable.
Deuda mala
Financia consumo o activos que pierden valor sin generar ingreso.
- Tarjetas para gastos corrientes.
- Préstamos personales caros para bienes de consumo.
La prueba de la deuda buena
Una deuda es buena si:
- El activo genera ingreso o plusvalía comprobable.
- El rendimiento total supera el costo del crédito. Ver rendimiento total.
- Puedes sostener los pagos aunque el ingreso falle unos meses. Ver ratio de endeudamiento.
Cuidado: la deuda buena también puede volverse mala
- Si compras en una zona sin demanda.
- Si te sobreapalancas. Ver apalancamiento.
- Si el flujo negativo te obliga a usar tarjetas.
Activos que justifican la deuda

- HOF / Av. Vallarta, Guadalajara: Renta estimada de $18,500 a $34,000 al mes y rentabilidad bruta de 6.4% a 6.5%. Ideal para el perfil renta ejecutiva.
- The Lighthouse Puerto Vallarta / Puerto Vallarta: Renta estimada de $19,000 a $38,000 al mes y rentabilidad bruta de 4.9% a 6.5%. Ideal para el perfil renta vacacional con lock-off.
Precios, rentas y rendimientos son estimaciones con base en la información publicada de cada desarrollo; están sujetos a cambio y a disponibilidad.
Te ayudamos a elegir unidades donde el crédito trabaja a tu favor. Ver crédito para inversión.
Conclusión
La deuda es una herramienta. Úsala para comprar activos, no pasivos.
¿Quieres usar el crédito para invertir con criterio? Agenda tu asesoría.
Este contenido es informativo y no constituye asesoría financiera, legal ni fiscal. Las cifras son ejemplos ilustrativos; cada proyecto debe evaluarse con datos actuales y con un profesional.